эквайринга
Интеграция эквайринга на сайт: как настроить онлайн-оплату и не потерять конверсию
Сайт есть, заявки идут, а дальше тупик. Клиент дочитал до конца, дошёл до формы, и тут выясняется, что платить ему нечем: ни карты, ни СБП, только «перезвоним и обсудим». Часть таких людей дожидается звонка. Остальные уходят к тем, у кого кнопка «Оплатить» работает.
Мы в Cursiva — небольшая веб-студия из Омска, делаем сайты для экспертов и сервисных компаний. Недавно в проекте ПроверкаТехосмотра.рф подключали оплату по-настоящему: с договором, банком, кассой и тестовыми платежами. Ниже — как это устроено изнутри и что повторять, чтобы не наступить на те же грабли.
Что такое интернет-эквайринг простыми словами
Интернет-эквайринг — это приём оплаты картой прямо на сайте. Покупатель вводит данные карты, деньги списываются, а через пару дней падают на ваш расчётный счёт. Между этим банк-эквайер, который выступает посредником и гарантом.
Схема выглядит так:
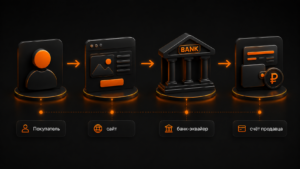
Разберём на живом примере. Человек заходит на сайт, выбирает техосмотр для своего региона, нажимает «Оплатить». Открывается платёжная форма — банковская страница, а не ваш сайт, это важно для безопасности. Покупатель вводит номер карты, код, подтверждает платёж через СМС или push. Банк спрашивает у банка-эмитента (того, кто выпустил карту): «Денег хватает?». Если да — списывает, резервирует, и в итоге переводит сумму вам за вычетом комиссии.
Со стороны всё выглядит как один клик. Внутри — десяток запросов между банками, и весь этот обмен занимает секунды. Если хоть один из шагов завис — платёж не проходит, и виноват не ваш сайт, а стык систем.
Ключевое, что нужно понять: вы не проводите платёж сами. Вы подключаетесь к банку или платёжному сервису и пользуетесь их инфраструктурой. Это как арендовать терминал, только терминал — страница в интернете.
Чем интернет-эквайринг отличается от торгового и СБП
Тут часто путаются, потому что слово «эквайринг» одно, а способов принимать деньги — три.
Торговый эквайринг — это терминал в магазине. Покупатель прикладывает карту или телефон, кассир пробивает чек, деньги уходят на счёт. Работает только в точке продаж, вживую.
Интернет-эквайринг — это платёжная форма на сайте. Покупатель вводит карту сам, без кассира. Деньги приходят на расчётный счёт, а чек уходит покупателю на почту или в SMS.
СБП (Система быстрых платежей) — перевод по QR-коду или кнопке. Покупатель сканирует код в своём банковском приложении и подтверждает перевод одним нажатием. Никаких данных карты вводить не надо.
СБП обычно дешевле, потому что банк не платит комиссию международным платёжным системам. Но у СБП есть лимиты на суммы переводов, и часть аудитории старшего возраста просто не умеет ей пользоваться. Поэтому разумный вариант — подключить и эквайринг, и СБП. Дать людям выбор: кто привык к карте — платит картой, кто продвинутее — сканирует QR.
Как мы интегрировали оплату в платформу ПроверкаТехосмотра.рф
Теперь про наш случай, чтобы было не абстрактно, а на реальном проекте.
ПроверкаТехосмотра.рф — платформа, где заказывают техосмотр, ОСАГО, КАСКО и дубликат диагностической карты. Сайт мультирегиональный, работает по 100+ городам России. Когда пришли мы, у заказчика уже были подключены сторонние виджеты Drive-DK и Росстрах — через них оформлялись страховки и дубликаты карт. А вот основной платёж — за сам техосмотр — проходил через менеджера: клиент оставлял заявку, ему перезванивали, и дальше начинались танцы с реквизитами.
Мы предложили поставить нормальную онлайн-оплату. Выбрали Т-Банк: у него простой личный кабинет, быстрое одобрение и готовый виджет, который встраивается в сайт за пару часов. Сделали так:
- встроили платёжную форму на страницу заказа — человек выбирает услугу, нажимает «Оплатить» и сразу попадает на страницу банка;
- настроили статусы заказов — после оплаты банк присылает уведомление (webhook), сайт меняет статус заказа на «оплачен», и менеджер видит это в админке;
- пробили онлайн-кассу, чтобы чек уходил покупателю автоматически.
Что это дало на практике. Оплата теперь работает круглосуточно — в два часа ночи клиент может купить техосмотр, и заявка не потеряется до утра. Меньше брошенных заказов: человек, который готов платить, платит сразу, а не ждёт звонка и не забывает о покупке. Деньги приходят напрямую на расчётный счёт — менеджеру не нужно выставлять счета и сверять платежи вручную.
Отдельно про связь с аналитикой. Оплата — это финальный шаг воронки, и именно его видит сквозная аналитика. Мы настроили цели в Яндекс Метрике на оплату, подключили данные по рекламным кампаниям — теперь заказчик видит, какой канал реально приводит к деньгам, а не просто к заявкам. Как это устроено, мы подробно расписали в нашей статье про сквозную аналитику — по сути, без онлайн-оплаты сквозная аналитика не имела бы смысла: незачем считать конверсию в покупку, если покупки на сайте нет.
Конкретных цифр роста конверсии не назову — честно, мы их не считали отдельно, да и платформа запускалась вместе с оплатой. Но факт остаётся фактом: до интеграции платёж проходил через менеджера, после — автоматически, без участия человека.
Как подключить эквайринг на сайт: 5 шагов
Процесс не быстрее недели, но и не сложнее, чем кажется. Вот по шагам.
Шаг 1. Выберите банк или агрегатора. Вариантов много: Т-Банк, Сбер, Альфа, ВТБ, а из агрегаторов — ЮKassa, Robokassa, CloudPayments. Сравнивайте комиссию, скорость одобрения и наличие готовых модулей. Для небольшого бизнеса часто выгоднее агрегатор: он проще, а комиссия немногим выше.
Шаг 2. Заключите договор. Для банка нужны паспорт, ИНН, реквизиты и документы на компанию или ИП. Самозанятым через агрегаторы договор тоже оформляется, об этом ниже. Договор подписывается онлайн, электронно — ездить никуда не надо.
Шаг 3. Подключите модуль к сайту или API. Тут два пути. Если сайт на WordPress — ставите плагин эквайринга (у большинства сервисов они есть), вводите ключи из личного кабинета, и форма оплаты появляется сама. На 1С-Битрикс — аналогично, готовые модули. Если платформа самописная, как у нас — работаете через API: банк даёт документацию, вы прописываете создание платежа, обработку ответа и смену статуса заказа. Этот путь дольше, зато полный контроль.
Шаг 4. Подключите онлайн-кассу и настройте 54-ФЗ. По закону при онлайн-оплате чек нужно выдавать в электронном виде — на почту или в SMS. Без кассы налоговая выпишет штраф. Касса облачная: регистрируете её в ФНС, привязываете к платёжному сервису, и чек уходит автоматически после каждого платежа.
Шаг 5. Проведите тестовый платёж. Все сервисы дают тестовый режим с виртуальными картами. Проверьте: платёж проходит, статус заказа меняется, чек уходит, деньги (тестовые) приходят. Только после этого переключайте сайт на боевой режим. Звучит очевидно, но именно об этот шаг спотыкается каждый второй проект — подробнее в блоке про ошибки.
Требования к сайту: что проверяет банк перед подключением
Прежде чем дать вам принимать деньги, банк смотрит на сайт. У каждого эквайера свой список, но ядро одинаковое:
- SSL-сертификат. Сайт должен работать по HTTPS. Передача данных карты по незашифрованному соединению — недопустимо, и банк проверит это в первую очередь.
- Публичная оферта. Документ, в котором написано, как вы продаёте: условия, порядок оплаты и возврата, ответственность сторон.
- Политика конфиденциальности. Страница о том, какие данные вы собираете и как их обрабатываете.
- ИНН и контакты. На сайте должны быть реальные реквизиты компании и способы связи.
- Цены и описание товаров/услуг. Банку важно видеть, что вы продаёте и за сколько. Скрытые цены «по запросу» — красный флаг для службы безопасности.
Как это выглядело у нас. Когда подключали оплату для ПроверкаТехосмотра, служба безопасности банка проверяла сайт вручную: смотрели, что на страницах указаны реквизиты, что есть оферта, что описаны услуги и цены. Один нюанс вскрылся сразу: оферта была, но в ней не прописан порядок возврата денег. Дополнили, переотправили на проверку — через день одобрили.
Так что не откладывайте эти страницы на потом. Оферта, политика конфиденциальности и реквизиты — не «бумажки для галочки», а условие, без которого банк просто не даст вам принимать платежи.
Эквайринг для самозанятых: можно ли без ИП
Короткий ответ: да, можно. Принимать оплату онлайн без регистрации ИП или ООО разрешено — через платёжные агрегаторы, которые работают с самозанятыми. ЮKassa, Robokassa, Т-Банк и другие сервисы подключают самозанятых без открытия расчётного счёта в банке.
Как это устроено. Вы регистрируетесь как самозанятый (через приложение «Мой налог»), привязываетесь к агрегатору, встраиваете платёжную форму на сайт. Деньги от покупателей приходят агрегатору, он удерживает комиссию и переводит вам. Чек формируется автоматически через кассу агрегатора и уходит покупателю — вы ничего не пробиваете вручную.
Нюансы, о которых стоит знать заранее:
- лимит дохода самозанятого — 2,4 млн рублей в год, всё, что выше, уже требует статуса ИП;
- комиссия у сервисов для самозанятых обычно чуть выше, чем для юрлиц — сервис берёт на себя роль посредника;
- не все агрегаторы работают с самозанятыми, уточняйте на странице тарифов.
Для эксперта, который продаёт консультации или онлайн-курсы, это идеальный старт: никакого ИП, никакого расчётного счёта, только налог 4–6% с дохода. Позже, когда оборот подрастёт, переедете на ИП с эквайрингом напрямую через банк — там комиссия ниже.
Сколько стоит: комиссии и скрытые платежи
Главный миф: подключение эквайринга стоит денег. Нет, подключение почти у всех бесплатное. Платить начинаете с первой продажи — комиссией с каждого платежа. Ориентиры такие:
- интернет-эквайринг — порядка 1–3% с операции, зависит от банка, оборота и типа бизнеса;
- СБП — от 0,2% до 0,7%, обычно дешевле карт;
- агрегаторы — комиссия выше банковской, но зато всё под ключ: касса, чеки, модули;
- абонентская плата — есть у некоторых агрегаторов, обычно 500–2000 ₽ в месяц, у банков встречается реже;
- возвраты — комиссия за возврат тоже удерживается: вы вернули клиенту деньги, а процент за операцию остался у банка.
Отдельно про «скрытые» платежи, о которых часто узнают постфактум. Некоторые сервисы берут плату за вывод средств на счёт сверх лимита, за каждый чек сверх включённого количества, за обслуживание кассы. Читайте договор, а не рекламную страницу с крупной надписью «0%».
Совет: не гонитесь за минимальной комиссией вслепую. Разница между 1,2% и 2,4% на обороте в 300 тысяч рублей — это 3 600 рублей в месяц. На фоне того, сколько стоит потерянный заказ из-за неработающей оплаты, это копейки. Выбирайте сервис по удобству интеграции и скорости одобрения.
Частые ошибки при интеграции
Насмотрелись на чужих проектах, часть на своих. Вот топ ошибок, из-за которых оплата «не работает», хотя подключена.
Забыли переключить тестовый режим. Самая популярная. Интегрировали, всё проверили на виртуальных картах, запустили — а сайт всё ещё в тестовом режиме. Клиент платит, деньги списываются, но вам ничего не приходит. Перед запуском обязательно проверьте, что ключи боевые, а не тестовые. У нас в чек-листе запуска этот пункт идёт первым.
Не настроен webhook (уведомления о статусе платежа). Банк прислал деньги, а сайт об этом не узнал: статус заказа остался «ожидает оплаты». Клиент уже заплатил, а менеджер видит незакрытый заказ. Лечится настройкой webhook — банк сам сообщает сайту о каждом изменении статуса.
Чек не пробивается. Кассу подключили, а чеки не уходят. Причины: касса не зарегистрирована в ФНС, или не настроена передача данных между эквайрингом и кассой. Проверяйте до запуска, а не после первой жалобы от клиента.
Нет 3-D Secure. Это подтверждение платежа по СМС или в приложении банка. Без него часть транзакций отклоняется, а риск спорных операций растёт. Подключайте — это защита и вам, и покупателю.
Клиент оплатил, а заказ «не доехал» до CRM. Оплата прошла, но данные о заказе не передались в вашу систему — заявка потерялась. Обычно это следствие недонастроенного webhook или ошибки в API. Продумайте схему «оплатил → заказ создан → менеджер уведомлён» до запуска, а не в день, когда пропадёт первый платёж.
Каждая ошибка лечится за один день, но лучше не лечить, а не допускать: на этапе тестирования прогоните все сценарии — успешный платёж, отмену, возврат, отказ банка.
FAQ
Можно ли принимать оплату без сайта?
Да. Платёжные ссылки и QR-коды работают без сайта: вы отправляете клиенту ссылку в мессенджере, он открывает её и платит картой или через СБП. Удобно для продаж в переписке и в соцсетях.
Сколько времени занимает подключение?
Обычно от одного до пяти дней. Самый долгий этап — проверка службой безопасности банка и подписание договора. Интеграция на WordPress или 1С-Битрикс через готовый модуль — вопрос нескольких часов.
Что выбрать: СБП или эквайринг?
Лучше оба. СБП дешевле, эквайринг привычнее для большинства покупателей. Картой платят все, QR — продвинутые пользователи. Совместное подключение закрывает оба сценария.
Нужна ли онлайн-касса?
Да, если вы продаёте физическим лицам. По 54-ФЗ при онлайн-оплате чек отправляется покупателю в электронном виде. Без кассы — штраф от налоговой. У большинства эквайеров касса встроена или подключается одним тарифом.
Клиент оплатил, а деньги не пришли — что делать?
Сначала проверьте статус платежа в личном кабинете эквайера: возможно, платёж завис на проверке. Если статус «успешно», а на счёте пусто — деньги зачисляются в течение нескольких дней, это нормально. Если прошло больше недели — пишите в поддержку банка с номером транзакции.
Как вернуть деньги за оплаченный заказ?
Возврат делается в личном кабинете эквайера: выбираете платёж и оформляете возврат. Деньги вернутся покупателю на карту в течение нескольких дней. Комиссия за операцию при этом не возвращается — учитывайте это в политике возвратов.